电子元件产业全景图 十大核心企业及产业链深度梳理
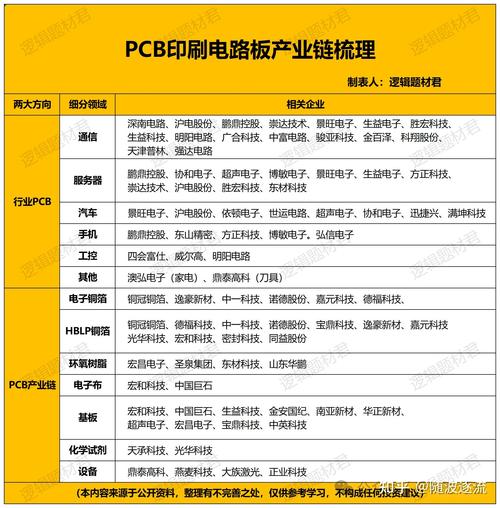
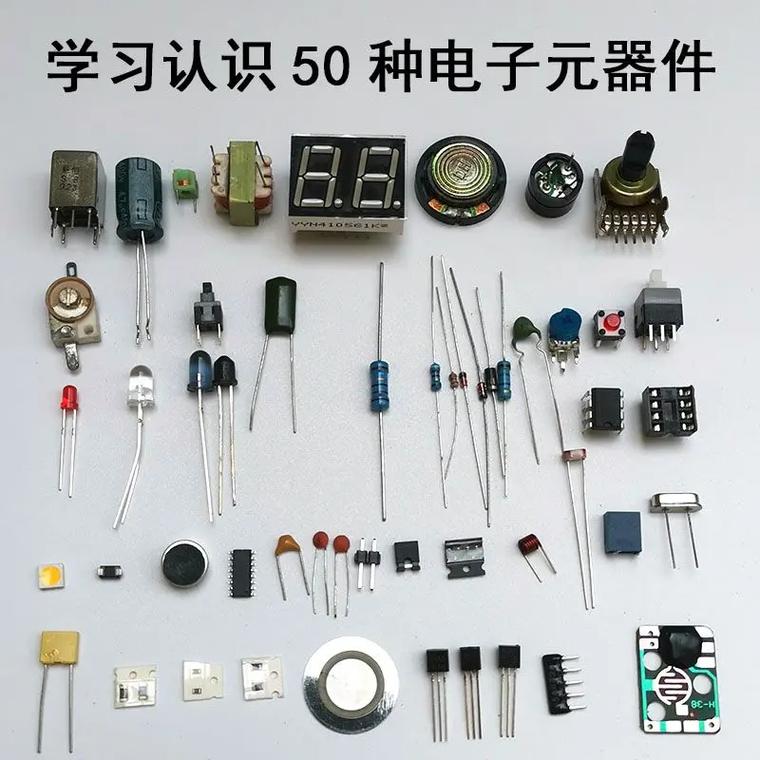
电子元件是电子信息产业的基石,涵盖电容、电阻、电感、连接器、PCB、传感器等多个细分领域,广泛应用于消费电子、通信、汽车电子、工业控制、航空航天等各行各业。随着5G、AI、新能源汽车等新兴技术的快速发展,电子元件产业链正迎来新一轮的增长周期。本文将梳理电子元件产业链的上中下游结构,并盘点当前备受关注的十大核心企业(注:排名不分先后,基于市场影响力、技术壁垒和成长性综合考量)。
一、电子元件产业链概览
电子元件产业链上游为原材料及设备,包括磁性材料、陶瓷粉体、金属箔、半导体材料、生产设备等;中游为各类电子元器件的制造,如电容、电阻、电感、连接器、PCB、传感器等;下游为应用领域,包括通信设备、消费电子、汽车电子、工业控制、医疗电子等。
中游制造环节技术壁垒较高,尤其是高端MLCC(片式多层陶瓷电容)、高频连接器、IC载板等领域,长期被日韩美等外资企业主导。国内企业通过技术突破和产能扩张,正在逐步实现国产替代。
二、十大核心企业盘点
1. 泰科电子(TE Connectivity)
全球连接器龙头,产品覆盖汽车、工业、数据通信等领域,在高可靠性连接方案上优势明显。
2. 村田製作所(Murata)
全球MLCC龙头,同时布局射频前端、传感器等,在小型化、高容值MLCC方面技术领先。
3. 国巨(Yageo)
全球领先的电阻、电容供应商,通过并购不断扩大产品线,在被动元件市场占据重要地位。
4. 意法半导体(STMicroelectronics)
传感器与功率器件核心厂商,MEMS传感器、SiC器件在汽车和工业市场广泛应用。
5. 臻鼎科技(Zhen Ding)
全球PCB头部企业,专注高端HDI板、IC载板,服务于苹果等顶级客户。
6. 太阳诱电(Taiyo Yuden)
MLCC、电感等被动元件主要供应商,在高频电感领域具有技术优势。
7. 安费诺(Amphenol)
连接器巨头,在军工、通信、汽车领域表现突出,通过并购持续扩张。
8. 三环集团
国内MLCC、陶瓷封装基座龙头,垂直一体化布局,受益于国产替代趋势。
9. 立讯精密
连接器、声学、无线充电等模组制造龙头,深度绑定苹果,并积极拓展汽车电子。
10. 顺络电子
国内电感龙头,片式电感全球领先,布局LTCC、汽车电子等新兴领域。
三、产业链投资逻辑与风险
投资逻辑:
- 国产替代:高端MLCC、连接器、传感器等国产化率低,国内企业成长空间巨大。
- 新兴需求:新能源汽车、AI服务器、光伏储能等带来增量需求,推动元件升级。
- 技术升级:小型化、高频化、高可靠性趋势下,技术领先企业受益。
风险提示:
- 行业周期波动:电子元件具有周期性,需关注下游需求变化。
- 原材料价格波动:金属、陶瓷粉体等价格上涨可能压缩利润。
- 国际竞争:日韩企业技术优势明显,国内企业追赶需持续研发投入。
电子元件产业是数字化社会的根基,随着智能化和电动化浪潮,产业链价值将持续提升。掌握核心技术的企业有望在竞争中脱颖而出,而投资者需综合考量技术、市场和周期因素,把握结构性机会。
如若转载,请注明出处:http://www.bj-topcba.com/product/73.html
更新时间:2026-10-30 20:58:30